Wissenswertes:
Finanzieren
Wie kann Wohnraum gemeinsam finanziert werden?
Bezahlbarer Wohnraum scheitert nicht immer an fehlenden Ideen – häufig fehlt ein passendes Finanzierungsmodell. Gerade bei leerstehenden Gebäuden in der historischen Detmolder Innenstadt treffen unterschiedliche Herausforderungen aufeinander: hohe Kauf- oder Sanierungskosten, begrenztes Eigenkapital, Brandschutz, Probleme bei der Infrastruktur, steigende Baukosten und gleichzeitig der Wunsch nach langfristig bezahlbaren Mieten.
Doch Finanzierung muss nicht ausschließlich klassische über Bankkredite und Eigenkapital funktionieren. Die passenden Fördermittel oder solidarische Finanzierungsmodelle wie Genossenschaften, private Direktkredite, oder Erbbaurecht können miteinander kombiniert werden und eine gemeinschaftliche Finanzierung möglich machen.
UrbanPulse möchte deshalb zeigen, welche Möglichkeiten bestehen und wie unterschiedliche Akteur gemeinsam dazu beitragen können, Wohnraum im Bestand zu mobilisieren.
Finanzierungsmodelle
Die Finanzierungsform beschreibt, wie der Kauf, Umbau oder Neubau einer Immobilie finanziert wird. Häufig werden mehrere Finanzierungsbausteine miteinander kombiniert. Dabei gibt es nicht das eine universelle Modell.
Je nach Wohnprojekt und Ausrichtung können sich Finanzierung, Organisationsform und Eigentumsmodell von Gemeinschaftswohnprojekten ganz unterschiedlich gestalten. Die folgenden Finanzierungsbausteine geben einen ersten Überblick.
Eigenkapital
Eigenkapital ist das Geld, das von den Projektbeteiligten selbst eingebracht wird. Das können persönliche Ersparnisse, Unternehmenskapital, Genossenschaftsanteile oder eingebrachtes Vermögen sein.
Gerade bei gemeinschaftlichen Projekten kann Eigenkapital von mehreren Personen zusammengetragen werden. Dadurch kann ein Vorhaben überhaupt erst die Voraussetzungen für eine weitere Finanzierung schaffen.
Detmolder Beispiel:
Mehrere Menschen interessieren sich für ein leerstehendes Gebäude in der Innenstadt und bringen gemeinsam Eigenkapital ein, um den Erwerb oder die erste Planungsphase zu finanzieren.
Bankdarlehen
Bankdarlehen sind ein klassischer Baustein der Immobilienfinanzierung. Sie können für den Kauf, Umbau oder die Sanierung eines Gebäudes eingesetzt werden.
Bei gemeinschaftlichen Wohnprojekten ist die Finanzierung häufig komplexer als bei einem klassischen Immobilienkauf. Eine klare Organisationsstruktur, ein belastbares Nutzungskonzept und ein nachvollziehbarer Finanzierungsplan können dabei wichtige Voraussetzungen sein.
Wichtig: Ein Bankdarlehen muss nicht die gesamte Finanzierung abdecken. Es kann mit Eigenkapital, Fördermitteln oder weiteren Finanzierungsbausteinen kombiniert werden. Es ist jedoch wichtig, frühzeitig zu klären, welche Rechts- und Eigentumsform die Bank für die Finanzierung voraussetzt.
Förderdarlehen und Zuschüsse
Bund, Länder und Kommunen bieten Förderprogramme für unterschiedliche Bereiche an – beispielsweise für sozialen Wohnungsbau, energetische Sanierung, Barrierefreiheit oder die Entwicklung von Bestandsgebäuden.
Förderungen können als Zuschüsse, zinsgünstige Darlehen oder andere Finanzierungshilfen erfolgen. Für ein konkretes Projekt sollte frühzeitig geprüft werden, welche Förderung zur Immobilie, zur geplanten Nutzung und zur Organisationsform passt.
Fördermöglichkeiten sind unter anderem:
- KfW- Bank bietet zinsgünstige Kredite und Programme (z.B. energieeffizientes Bauen oder barrierefreies Wohnen)
- BAFA – Einzelmaßnahmenförderung für energieeffiziente Sanierung
- Öffentliche Wohnraumförderung des Landes NRW unterstützt bezahlbaren Mietwohnraum
- Öffentliche Zusatzdarlehen für Barrierefreiheit oder Effizienzhausstandards
Genossenschaftsanteile
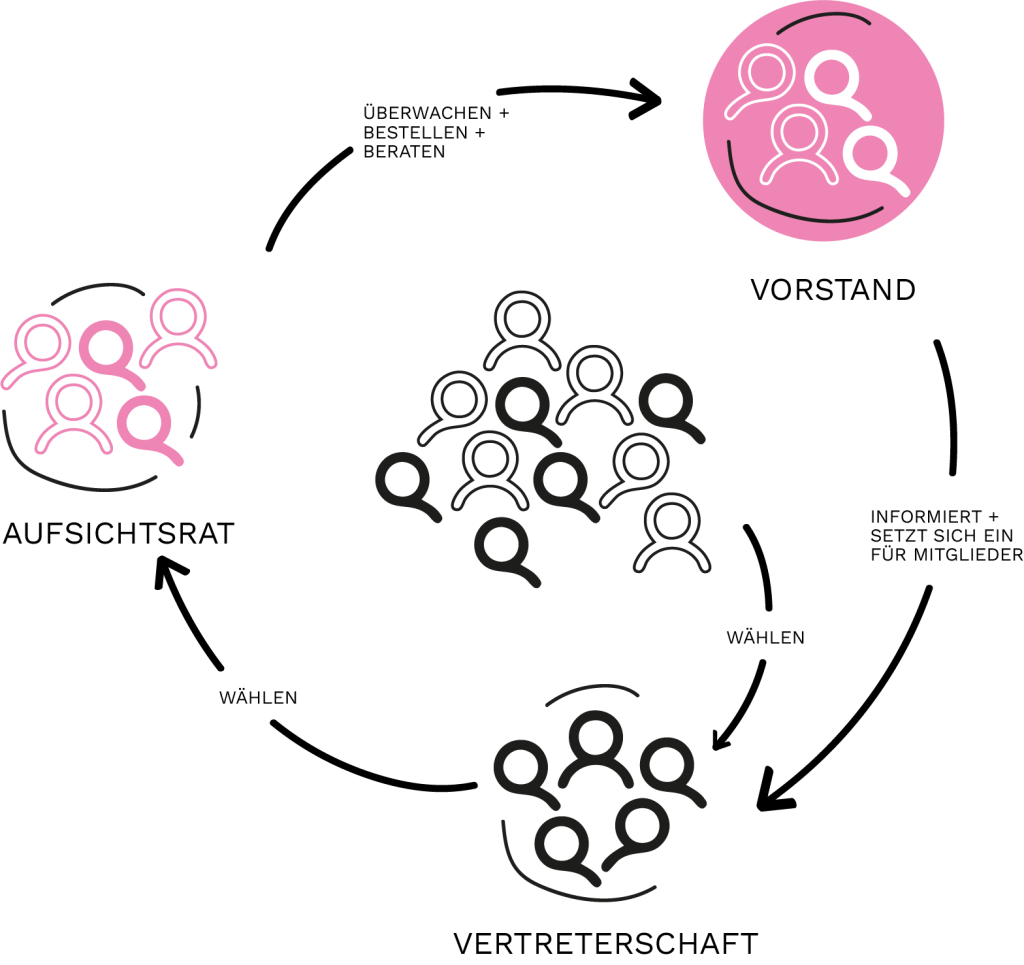
Bei einem genossenschaftlich organisierten Wohnprojekt finanzieren die Bewohner und gegebenenfalls weitere Unterstützer das Projekt unter anderem über Genossenschaftsanteile.
Die Bewohner erwerben damit nicht automatisch eine einzelne Wohnung als persönliches Eigentum. Stattdessen werden sie Mitglied der Genossenschaft und erhalten ein Nutzungsrecht an einer Wohnung.
Das kann besonders interessant sein, wenn gemeinschaftliches Eigentum und langfristig bezahlbare Mieten im Vordergrund stehen.
Genossenschaftsmodell:
Direktkredite
Bei einem Direktkredit stellen Privatpersonen oder andere Unterstützer einem Wohnprojekt direkt Geld zur Verfügung. Direktkredite können insbesondere bei selbstorganisierten und gemeinwohlorientierten Wohnprojekten eine ergänzende Finanzierungsquelle sein. Menschen können damit ein Projekt unterstützen, von dessen sozialem oder gemeinschaftlichem Nutzen sie überzeugt sind. Die konkrete rechtliche und finanzielle Ausgestaltung muss dabei professionell geprüft werden.
Detmolder Modell:
Ein leerstehendes Gebäude soll zu einem gemeinschaftlichen Wohnprojekt entwickelt werden. Ein Teil des benötigten Kapitals wird über Menschen aus Detmold und der Region eingeworben, die das Projekt mit einem Direktkredit unterstützen.
Erbbaurecht als Finanzierungsbaustein
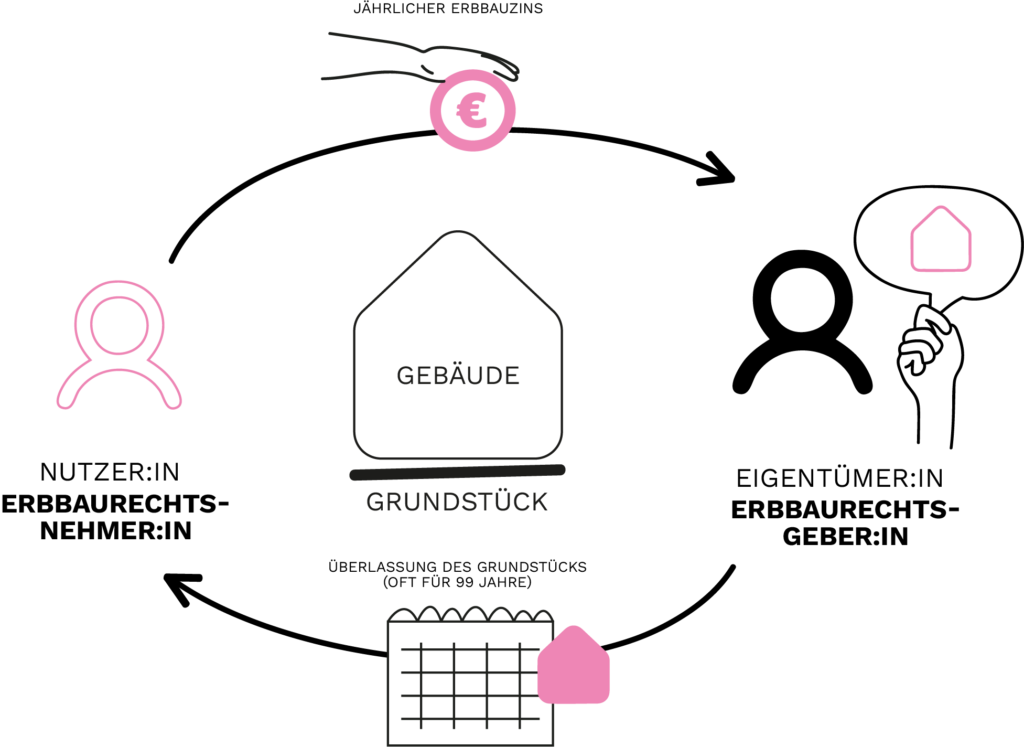
Ein Erbbaurecht oder auch „Erbbaupacht“ kann die Kosten für den Grundstückserwerb reduzieren, da das Grundstück nicht gekauft werden muss. Stattdessen wird regelmäßig ein Erbbauzins gezahlt.
Dadurch kann mehr Kapital für den eigentlichen Bau oder die Sanierung zur Verfügung stehen.
Erbbaurecht-Modell:
Crowdfunding
Beim Crowdfunding wird Kapital von vielen Menschen gesammelt, die jeweils einen kleineren Betrag zu einem gemeinsamen Vorhaben beitragen. Für Wohnprojekte kann Crowdfunding beispielsweise genutzt werden, um einen Teil der Projektentwicklung zu finanzieren, eine Sanierung oder einen gemeinschaftlichen Raum zu ermöglichen, Eigenkapital zu ergänzen oder Unterstützer für ein gemeinwohlorientiertes Vorhaben zu gewinnen.
Je nach Modell erhalten Unterstützer beispielsweise eine Gegenleistung, eine Rückzahlung mit Verzinsung oder eine andere Form der Beteiligung. Crowdfunding kann damit nicht nur eine Finanzierungsquelle sein, sondern auch Öffentlichkeit, Beteiligung und lokale Verbundenheit schaffen.
Wichtig: Je nach konkreter Ausgestaltung gelten unterschiedliche rechtliche und regulatorische Anforderungen. Das Finanzierungsmodell sollte deshalb vor der Umsetzung fachlich geprüft werden.
Social Bonds / Green Bonds
Social Bonds oder Green Bonds sind Anleihen, mit denen Kapital für Projekte mit einer definierten sozialen Wirkung aufgenommen wird. Bei einem gemeinwohlorientierten Wohnprojekt könnte beispielsweise die Schaffung von bezahlbarem Wohnraum, barrierefreiem Wohnraum oder Wohnangeboten für bestimmte Zielgruppen im Mittelpunkt stehen.
Investor:innen stellen Kapital zur Verfügung und erhalten dafür grundsätzlich eine finanzielle Rendite. Gleichzeitig wird festgelegt, für welche sozialen Ziele das Kapital eingesetzt wird und wie die Wirkung nachvollziehbar gemacht werden soll.
Social Bonds sind insbesondere für größere Projekte, Träger, Wohnungsunternehmen oder institutionelle Akteur:innen interessant. Für ein kleines selbstorganisiertes Wohnprojekt sind sie in der Regel deutlich komplexer als beispielsweise Eigenkapital, Fördermittel oder Direktkredite. Der besondere Ansatz liegt darin, Finanzierung und soziale Wirkung miteinander zu verbinden.
Solidarische
Finanzierungsmöglichkeiten
Was soll das heißen?
Solidarische Finanzierung bedeutet, dass mehrere Menschen oder Institutionen gemeinsam Verantwortung für die Finanzierung eines Projekts übernehmen. Dabei steht nicht ausschließlich die maximale Rendite im Mittelpunkt. Entscheidend kann auch sein, dass Wohnraum langfristig bezahlbar bleibt, eine Immobilie gemeinschaftlich genutzt wird oder ein Gebäude dauerhaft einer spekulativen Verwertung entzogen wird.
Eine solidarische Finanzierung kann beispielsweise aus folgenden Bausteinen bestehen:
Eigenkapital + Fördermittel + Bankdarlehen + Direktkredite
So können unterschiedliche Personen und Institutionen einen Beitrag leisten – mit Geld, Grundstücken, Fachwissen oder anderen Ressourcen.
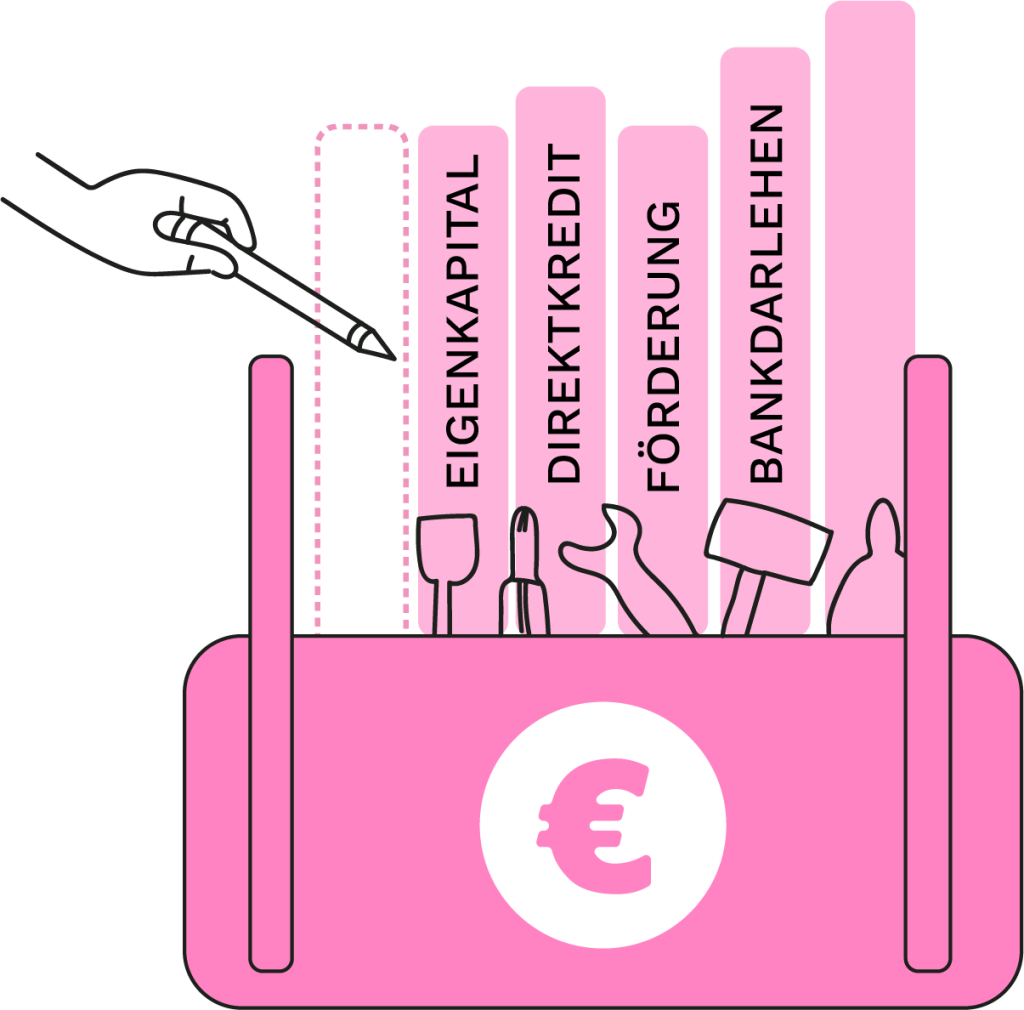
Gemeinsam finanzieren:
Viele kleine Beiträge statt einer großen Investition
Ein Wohnprojekt muss nicht zwangsläufig eine einzelne große Geldgeberin oder einen einzelnen Investor finden. Unter bestimmten Voraussetzungen kann Finanzierung auch auf viele Schultern verteilt werden.
Dabei können zum Beispiel:
- zukünftige Bewohner Eigenkapital einbringen.
- Bürger ein Projekt über Direktkredite unterstützen.
- eine Genossenschaft Anteile ausgeben.
- die Kommune ein Grundstück bereitstellen.
- Fördermittel beantragt werden.
- Banken einen Teil der Finanzierung übernehmen.
- Eigentümer ihr Gebäude in eine Kooperation einbringen.
Eigentümer:innen als Teil der Finanzierung
Bei leerstehenden Gebäuden ist die Eigentümerstruktur häufig ein entscheidender Faktor. Nicht jede Eigentümerin möchte oder kann selbst eine umfassende Sanierung finanzieren. Gleichzeitig muss ein Verkauf nicht die einzige Lösung sein.
Durch gemeinschaftliche Ansätze kann aus: „Ich kann das Gebäude nicht allein entwickeln“ die Frage werden: „Wer könnte es gemeinsam mit mir entwickeln?“
Denkbar sind beispielsweise Kooperationen, bei denen Eigentümer:innen:
- eine Immobilie langfristig zur Verfügung stellen,
- ein Grundstück über Erbbaurecht vergeben,
- sich an einer Projektgesellschaft beteiligen,
- Teile der Finanzierung übernehmen,
- oder gemeinsam mit einem Träger ein Nutzungskonzept entwickeln.
Die Immobilie als Schlüssel
Auch Grundstückspreise können eine entscheidende Hürde für bezahlbaren Wohnraum sein. Eine Möglichkeit ist das Erbbaurecht: Das Grundstück und/ oder Gebäude bleibt im Eigentum einer Person, einer Stiftung oder der Kommune. Das Wohnprojekt erhält langfristig das Recht, das Grundstück mit Gebäude zu nutzen.
Statt den gesamten Grund- und Gebäudewert finanzieren zu müssen, wird ein regelmäßiger Erbbauzins vereinbart. Dadurch kann Kapital eingespart werden, das stattdessen in Sanierung und Wohnraum investiert werden kann.
FAQ: Finanzierung und Immobilie
FAQ: Finanzierung
Das lässt sich nicht pauschal beantworten. Es hängt unter anderem von der Größe des Projekts, dem Kaufpreis, den Sanierungskosten, der Rechtsform und der geplanten Finanzierung ab. Eigenkapital kann von den zukünftigen Bewohner, einem Träger oder weiteren Beteiligten eingebracht werden. Je mehr Eigenkapital vorhanden ist, desto geringer kann grundsätzlich der Bedarf an Fremdfinanzierung sein. Wichtig: Auch Fördermittel, Direktkredite oder ein Grundstück im Erbbaurecht können die Finanzierungsstruktur beeinflussen.
Grundsätzlich können Gemeinschaftswohnprojekte über Bankdarlehen finanziert werden. Wie die Finanzierung konkret funktioniert, hängt jedoch stark von der Organisations- und Eigentumsform ab. Eine Baugruppe, eine Genossenschaft oder ein Verein haben beispielsweise unterschiedliche Voraussetzungen. Deshalb ist es sinnvoll, die Finanzierung gemeinsam mit der Wahl der Rechts- und Eigentumsform zu betrachten und Banken möglichst früh in die Planung einzubeziehen.
Je nach Projekt können unterschiedliche Förderangebote infrage kommen – beispielsweise für sozialen bzw. bezahlbaren Wohnraum, energetische Sanierung, Barrierefreiheit, nachhaltiges Bauen, bestimmte Zielgruppen, den Erwerb oder die Modernisierung von Wohnraum oder die Umwandlung von Gewerberaum zu Wohnraum.
Welche Förderung tatsächlich genutzt werden kann, hängt vom konkreten Projekt und vom Zeitpunkt der Antragstellung ab. Fördermöglichkeiten sollten möglichst früh geprüft werden, da Förderanträge häufig vor Beginn einer Maßnahme gestellt werden müssen.
Es gibt verschiedene Möglichkeiten. Eine Eigentümerin oder ein Eigentümer könnte beispielsweise eine Immobilie langfristig vermieten, sie einem Träger oder einer Genossenschaft überlassen, ein Grundstück im Erbbaurecht vergeben, sich finanziell am Projekt beteiligen, eine Immobilie in eine gemeinschaftliche Struktur einbringen oder gemeinsam mit einer Projektgruppe ein neues Nutzungskonzept entwickeln.
Damit kann eine Immobilie möglicherweise langfristig für bezahlbares oder gemeinwohlorientiertes Wohnen gesichert werden, ohne dass ein klassischer Verkauf notwendig ist.
Der wesentliche Unterschied liegt in der Ausgestaltung der Finanzierung. Crowdfunding beschreibt zunächst das Prinzip, dass viele Menschen gemeinsam Geld für ein Vorhaben bereitstellen. Je nach Modell kann es sich beispielsweise um Spenden, Beiträge gegen eine Gegenleistung oder eine finanzielle Beteiligung handeln. Bei einem Direktkredit wird Geld dagegen als Kredit zur Verfügung gestellt und nach vereinbarten Bedingungen zurückgezahlt. Beide Modelle können miteinander verbunden oder Teil einer größeren solidarischen Finanzierungsstruktur sein.
Grundsätzlich ja. Das hängt von der Organisations- und Finanzierungsform ab. Gemeinschaftliche und gemeinwohlorientierte Modelle können Möglichkeiten schaffen, finanzielle Hürden zu reduzieren oder auf mehrere Schultern zu verteilen. Beispielsweise können Genossenschaftsmodelle, Förderungen, Erbbaurecht oder solidarische Finanzierungsbausteine dazu beitragen.
Linksammlung:
Finanzierung von Wohnprojekten, Online Wissensberich der Stiftung trias: https://www.wohnprojekte-portal.de/wissen/finanzen-und-steuern/finanzierung-eines-wohnprojekts-planen
Kosten und Finanzierung, Wissenswertes der WIN für Gemeinschaftliches Wohnen: https://win.fgw-ev.de/lernbereich/wohnprojekte-realisieren/kosten-und-finanzierung/#kw3
FAQ: Immobilie
Nein. Ein Gemeinschaftswohnprojekt kann unterschiedliche Ausgangssituationen haben. Möglich sind beispielsweise der Kauf einer Immobilie durch die Projektgruppe, aber auch der Kauf durch eine Genossenschaft, die Einbringung einer Immobilie durch Eigentümer, die Nutzung eines Grundstücks im Erbbaurecht oder eines Gebäudes, die Kooperation mit einem bestehenden Träger oder auch die langfristige Anmietung und gemeinschaftliche Entwicklung. Welche Variante sinnvoll ist, hängt stark von den Zielen und Möglichkeiten der Beteiligten ab.
Es gibt verschiedene Möglichkeiten. Eine Eigentümerin oder ein Eigentümer könnte beispielsweise eine Immobilie langfristig vermieten, sie einem Träger oder einer Genossenschaft überlassen, ein Grundstück im Erbbaurecht vergeben, sich finanziell am Projekt beteiligen, eine Immobilie in eine gemeinschaftliche Struktur einbringen oder gemeinsam mit einer Projektgruppe ein neues Nutzungskonzept entwickeln.
Damit kann eine Immobilie möglicherweise langfristig für bezahlbares oder gemeinwohlorientiertes Wohnen gesichert werden, ohne dass ein klassischer Verkauf notwendig ist.
Linksammlung:

UrbanPulse Detmold
UrbanPulse ist ein Verbundprojekt der Technischen Hochschule OWL, der Stadt Detmold, Lippe im Wandel e.V. und Lipper für Lipper @Asphaltexistenzler e.V.. Im Mittelpunkt steht die Frage, wie bestehender Wohnraum aktiviert und neue, bezahlbare und gemeinschaftliche Wohnformen in Detmold entwickelt werden können. Forschung, Beratung, Vernetzung und konkrete Erprobung werden dabei miteinander verbunden. Ziel ist es, gemeinsam Lösungen zu entwickeln, die nicht nur in Detmold funktionieren, sondern auch Impulse für andere Städte geben können.